2024년 10월 3.37%에서 2026년 3월 2.82%로 내려간 한국의 예금금리. 같은 기간 미국 고수익예금(HYSA)은 4~5%를 유지했습니다. 단순히 ‘한국 금리가 낮다’는 인상을 넘어, 한미 금리차가 1.5%포인트를 넘으면서 개인 자산 배분의 선택지가 달라졌습니다.
18개월간 0.55%포인트 내려온 한국 예금금리
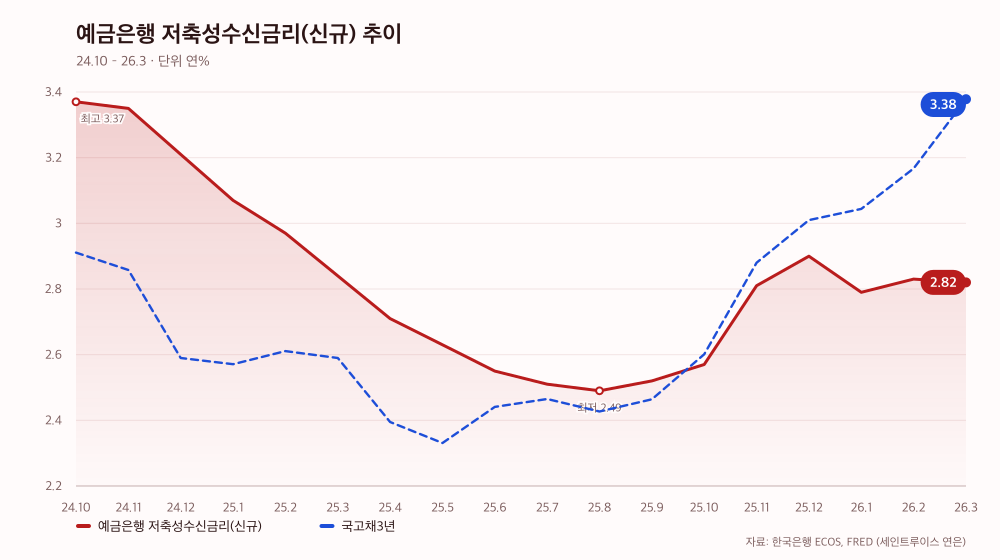
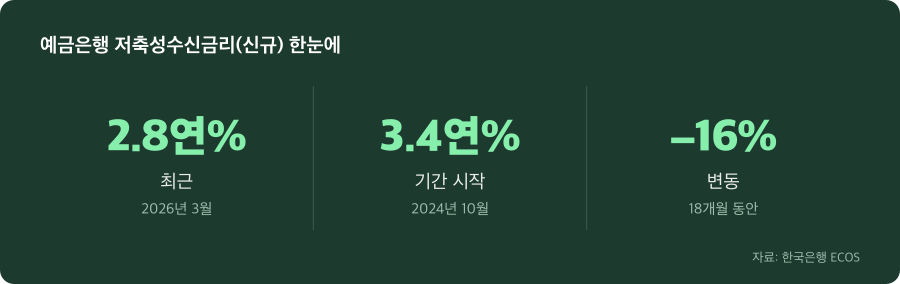
한국은행 통계에 따르면 예금은행 저축성수신금리(신규)는 지난 18개월 동안 꾸준히 하락했습니다. 2024년 10월 3.37%에서 출발해 2026년 3월 2.82%에 이르렀으니, 낙폭은 0.55%포인트입니다. 이 기간 최저점은 2025년 8월의 2.49%였습니다.
금리가 내려간다는 사실 자체는 뉴스로 자주 접하지만, 실제 낙폭이 얼마나 큰지 체감하기는 어렵습니다. 월급 통장에 100만 원을 맡길 때, 작년 10월에는 연 3만 3천 원가량 받았지만 지금은 2만 8천 원가량만 받는다는 뜻입니다. 매달 받는 이자가 400원씩 줄어드는 셈입니다.
다만 이 하락세가 한국만의 일은 아닙니다. 전 세계 중앙은행이 물가를 제어하기 위해 금리를 인상했던 2022~2023년을 거쳐, 2024년부터 인하 사이클로 들어섰기 때문입니다. 문제는 각 국가의 인하 속도가 다르다는 점입니다.
미국은 4~5% 유지, 한미 금리차 1.5%포인트 이상 벌어져
미국의 상황은 다릅니다. Experian과 emergencyfundcalculator.com 등 금융정보 사이트에 따르면, 미국 고수익예금(HYSA)은 2026년 3월 기준 4.00~4.50% APY를 유지 중입니다. 한국은행 자료에 나오는 국고채 3년물이 3.38%이고, 미국 10년물 국채가 4.25%인 상황과 비교하면 차이가 명확합니다.
같은 액수를 맡길 때 받는 돈이 완전히 다릅니다. 100만 원을 한국 정기예금에 넣으면 연 2만 8천 원, 미국 HYSA에 넣으면 연 4만 원대를 받습니다. 한미 금리차가 1.5%포인트를 초과하면서 개인 투자자 입장에서는 ‘똑같이 맡기는데 다른 선택지가 있다’는 자각이 생기는 것입니다.
다만 여기서 놓치면 안 될 부분이 있습니다. 미국 금리가 높다는 것은 곧 달러 자산의 매력도가 높다는 의미이고, 이는 국제 자본의 흐름에 영향을 미칩니다.
높은 금리는 달러 선호를 부르고, 이것이 원화 약세로 연결된다
금융시장에서 금리차는 자본이동의 신호입니다. 한미 금리차가 1.5%포인트를 넘으면 국제 투자자들은 더 높은 수익을 찾아 달러 자산으로 몰리게 됩니다. 그 결과 달러 수요는 늘어나고 원화는 약세 압력을 받습니다.
실제로 같은 기간 원달러환율은 2024년 10월 1,361원에서 2026년 3월 1,487원으로 126원 올랐습니다. 금리 인하 시기에 환율이 상승한 것입니다. 한국은행이 기준금리를 내릴 때마다 원화의 상대적 가치가 떨어지는 악순환이 반복되었다는 뜻입니다.
따라서 ‘한국 예금은 안전하지만 수익이 낮다’는 단순한 구도가 아닙니다. 한국에만 맡긴 돈은 낮은 수익률 대신 원화 약세라는 추가 리스크를 안게 되는 것입니다.
수익률과 환율 리스크는 분리된 선택지다
이제 구도가 명확해집니다. 한국 정기예금을 선택하면 2.82%의 낮은 수익을 받는 대신 원화 약세 리스크를 감수하는 것입니다. 반대로 미국 HYSA를 선택하면 4~5%의 높은 수익을 받지만 달러 약세 리스크를 대신 안는 것입니다.
핵심은 ‘어느 쪽이 더 좋다’가 아니라 ‘어느 쪽의 리스크를 택할지’라는 점입니다. 당신의 자산 규모, 언제까지 묵혀 두려는 기간, 그리고 향후 환율에 대한 판단이 선택을 좌우합니다.
예를 들어 내년에 미국 출장비나 유학비가 필요하다면 지금 달러로 보유하는 게 환율 헤지 역할을 합니다. 반대로 한국에서만 계속 살고 5~10년 이상 장기 보유할 계획이라면 금리 수익에만 집중해도 될 수 있습니다.
한미 금리 직접 확인하고 자신의 배분을 설계하자
지금은 공식 통계로 두 나라의 금리를 직접 비교하는 것만으로도 충분합니다. 한국은행 ecos 포털에서 ‘예금은행 수신금리’와 ‘기준금리’를 확인하고, 미국 연방준비제도(Fed) 웹사이트에서 정책금리를 보면 됩니다. 추측이 아닌 실수치로 판단하는 것이 중요합니다.
당신의 예비 자금이 100만 원일 때와 1,000만원일 때는 선택이 달라집니다. 적은 돈이면 환전 수수료나 세금 부담이 크지만, 큰 돈이면 1.5%포인트의 금리 차이가 실질적인 기회비용으로 작동합니다. 자신의 규모에 맞게 비교하세요.
단순히 ‘한국 금리가 낮다’는 인상에서 벗어나, 데이터를 근거로 자신의 상황에 맞는 자산 배분을 설계할 시점입니다. 월급 통장의 여유자금이든, 3~5년 뒤를 위한 저축이든, 이제는 선택지가 두 개라는 것을 자각하는 것부터 시작하면 됩니다.
| 시점 | 연% |
|---|---|
| 2025년 10월 | 2.57 |
| 2025년 11월 | 2.81 |
| 2025년 12월 | 2.90 |
| 2026년 1월 | 2.79 |
| 2026년 2월 | 2.83 |
| 2026년 3월 | 2.82 |
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 이 글은 공개 시장 데이터(한국은행·금융위원회·FRED)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.