기준금리는 작년부터 이미 많이 내렸는데, 돈을 빌린 사람의 대출금리는 여전히 그대로라고 느껴집니다.
무담보 콜금리는 세 단계로 내려갔다
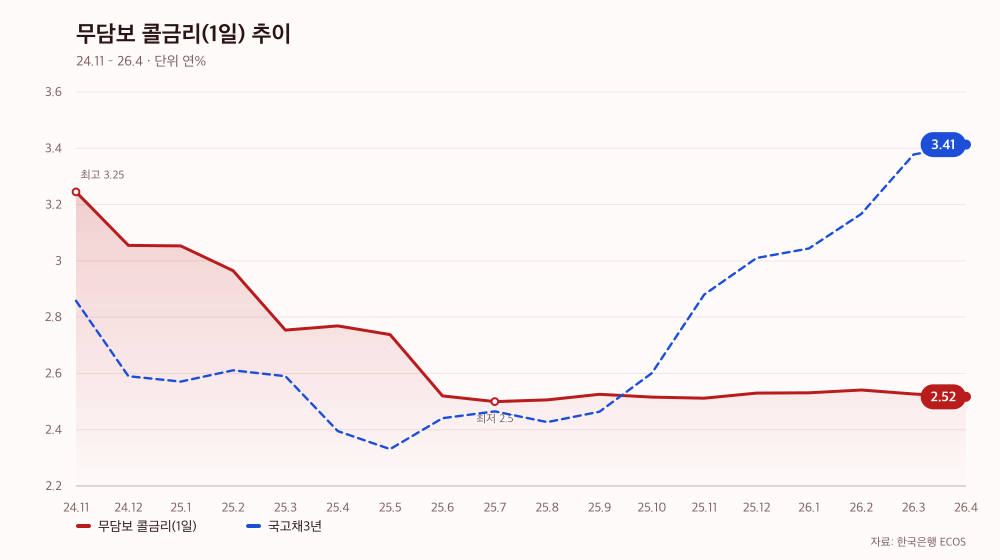
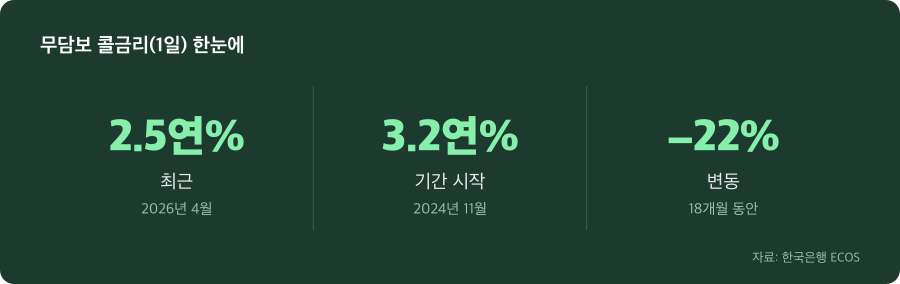
무담보 콜금리(1일)는 2024년 11월 3.25%에서 2026년 4월 2.52%로 내려갔습니다. 1년 5개월 동안 0.73%포인트가 하락했는데, 그 과정은 명확하게 세 구간으로 나뉩니다.
첫 번째 구간은 2024년 11월부터 2025년 3월까지 약 5개월입니다. 이 기간 콜금리는 3.25%에서 2.75%로 0.50%포인트 떨어졌습니다. 월 평균 0.1%포인트 수준으로 꾸준하고 가파르게 내려갔습니다. 두 번째 구간은 2025년 4월부터 6월까지 약 2개월로, 2.77%에서 2.52%로 추가 0.25%포인트 하락했습니다. 세 번째 구간은 2025년 7월부터 2026년 4월까지 약 10개월간입니다. 이 긴 기간 콜금리는 2.50~2.54% 범위에서 거의 움직이지 않고 있습니다.
처음의 가파른 인하 국면에서 현재의 고착 국면으로 바뀐 경계선이 매우 명확합니다. 그 사이에 무엇이 달라졌는지 살펴봐야 대출금리가 왜 그대로인지 이해할 수 있습니다.
금융시장의 단기 금리는 정책 신호에 빠르게 반응했다
콜금리의 초기 5개월 하락은 금융기관 간 자금 거래 비용이 정책 신호에 얼마나 빠르게 반응하는지 보여줍니다. 한국은행이 2024년 10월부터 기준금리를 인하하기 시작했고, 금융시장은 그 신호를 즉시 받아 단기 자금 조달 비용을 낮췄습니다.
기간 중 최고값인 3.25%에서 최저값인 2.50%(2025년 7월)까지 도달하는 과정에서 가장 큰 낙폭이 초기 5개월에 집중된 이유가 여기에 있습니다. 금융기관들은 금리 인하 신호를 받으면 서로 돈을 빌리고 빌려주는 가격을 빠르게 낮춥니다. 콜금리는 그런 단기 거래의 가격이므로 가장 먼저, 가장 크게 움직입니다.
다만 보통 사람이 받는 대출금리는 콜금리와 다릅니다. 은행이 개인에게 빌려주는 돈의 금리는 콜금리보다 훨씬 뒤처집니다. 초기 인하 속도가 빨랐다는 것은 금융시장이 움직였다는 뜻이지, 아직 대출금리 인하까지 충분히 진행됐다는 의미는 아닙니다.
금리 인하 중후반부, 대출금리 인하가 멈춘다
같은 기간 기준금리도 2.50%에 도달한 뒤 약 1년간 그 수준을 유지했습니다. 금융기관 간 거래 금리와 정책 기준금리가 모두 멈춰 있는 상태입니다.
이 국면에서 중요한 변화는 국고채3년물 금리의 움직임입니다. 국고채는 금리 인하 초기에는 콜금리와 비슷하게 내려갔지만, 2025년 11월부터 다시 오르기 시작했습니다. 2024년 11월 2.86%에서 2026년 4월 3.41%로 올라가면서, 콜금리(2.52%)보다 훨씬 높아졌습니다. 금리 곡선이 급격히 가팔라진 것입니다.
금리 인하 사이클 중후반부에는 이런 현상이 흔합니다. 콜금리 같은 초단기 금리는 더 내려갈 여지가 없어 보이지만, 중기 금리는 경제 전망의 변화를 반영하며 움직입니다. 그 사이 은행의 대출금리 추가 인하는 거의 멈춰 있습니다. 왜냐하면 은행이 고객에게 주는 대출금리 인하가 중단되면, 금리 경쟁이 심화될 여지가 없기 때문입니다.
초기 반응과 중기 적응의 괴리
금리 인하 사이클 초기에는 세 가지 금리가 함께 움직입니다. 기준금리가 내려가면 콜금리가 빠르게 반응하고, 뒤를 따라 은행의 대출금리가 인하됩니다. 2024년 10월 첫 기준금리 인하부터 2025년 3월까지 약 5개월간이 바로 이 패턴입니다. 세 금리 모두 뚜렷하게 내려갔습니다.
하지만 2025년 여름부터 상황이 바뀝니다. 기준금리와 콜금리는 더 이상 내려갈 여지가 없어 보이자, 은행권은 추가 대출금리 인하를 거의 하지 않기 시작합니다. 금리 사이클이 중반부를 지나면서 각 금리 간의 연동성이 약해지는 것입니다. 콜금리가 1.0%포인트 떨어진 반면, 평균적인 개인 대출금리는 그보다 훨씬 적게 내려갔습니다.
이것은 정책 신호와 현실의 괴리가 아니라, 금리 인하 사이클이 자연스럽게 진행되는 과정입니다. 시장이 더 이상 추가 인하를 기대하지 않으면, 은행도 대출금리 인하 경쟁을 멈춥니다. 사이클이 어느 단계인지 아는 것이 변동금리 대출을 받은 사람의 판단을 돕습니다.
변동금리 대출, 지금 고정금리로 전환할 시점인가
현재 변동금리 대출을 받고 있다면, 콜금리의 추가 하락을 기대하기보다는 현 수준을 기준으로 고정금리 전환이나 갱신 조건 재협상을 검토할 때가 되었습니다. 금리 인하 사이클이 중후반부에 머물러 있고, 콜금리가 10개월 가까이 2.50~2.54% 범위에서 안정화된 상태이기 때문입니다. 추가 인하를 기다렸다가 금리가 다시 오르면 더 늦을 수 있습니다.
공식 데이터는 한국은행 경제통계시스템(ECOS) 금리 항목과 금융감독원 금리통계에서 직접 확인할 수 있습니다. 무담보 콜금리(1일)는 한국은행 ECOS에서 월별로 조회할 수 있고, 기준금리와 콜금리의 추세는 각 기관 홈페이지에 공개되어 있습니다. 대출금리는 금융감독원 금리통계에서 은행별·상품별로 조회 가능합니다.
변동금리 대출의 갱신 시기가 가까워졌다면, 현재 콜금리 수준이 역사적으로 낮은 상태인지, 중간 상태인지 먼저 확인하세요. 그 다음 고정금리로 전환했을 때 추가로 내야 할 금리 프리미엄과 비교해 선택하면 됩니다. 금리 인하 사이클의 현재 위치를 아는 것만으로도 선택지가 명확해집니다.
| 시점 | 연% |
|---|---|
| 2025년 11월 | 2.51 |
| 2025년 12월 | 2.53 |
| 2026년 1월 | 2.53 |
| 2026년 2월 | 2.54 |
| 2026년 3월 | 2.53 |
| 2026년 4월 | 2.52 |
자료: 한국은행 ECOS
이어 읽을 글: 기준금리 올랐는데 왜 내 대출금리는 아직 그대로일까
※ 이 글은 공개 시장 데이터(한국은행 ECOS)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.